Veri Bilimci · Kredi Risk Analitiği Lideri · Bağımsız Danışman

Veri Bilimi, Kredi Riski ve Karar Analitiği

Kredi riskine veri bilimi ve makine öğrenmesi uyguluyor, kredi yaşam döngüsü boyunca karmaşık veri, model ve portföy sinyallerini daha iyi kararlara dönüştüren analitiği yönetiyorum.

Makine Öğrenmesi ve Ekonometri
Kredi Risk Analitiği Liderliği
Uçtan Uca Kredi Yaşam Döngüsü
Yönetici Karar Sistemleri
Bankacılık ve Finansal Hizmetler

Uzmanlık Alanları

Değer yarattığım alanlar

Kredi risk yaşam döngüsünü modelleme ve ekonometriden yönetici karar almaya kadar kapsayan beş bağlantılı disiplin.

Modelleme ve Veri Bilimi

  • Başvuru ve davranış skorlaması
  • Temerrüt ve gecikme modelleme
  • Lojistik regresyon ve ağaç tabanlı modeller
  • XGBoost, LightGBM, CatBoost
  • Yapay sinir ağları
  • Öznitelik mühendisliği
  • Açıklanabilirlik
  • OOT validasyonu — Gini, KS, PSI

Kredi Risk Analitiği

  • Tahsis ve onay analitiği
  • Risk iştahı, cut-off ve limit stratejisi
  • Vintage ve roll-rate analizi
  • Gecikme migrasyonu ve erken uyarı
  • NPL akış ve stok analitiği
  • Tahsilat ve recovery
  • Risk segmentasyonu ve kredi politikası

Ekonometri ve Tahminleme

  • ARIMA, SARIMA, SARIMAX
  • VAR, VECM, ARCH, GARCH
  • Eşbütünleşme
  • Nedensellik ağı modelleme
  • Makroekonomik overlay’ler
  • Senaryo ve portföy tahminleme

Karar Analitiği

  • Yönetici dashboard’ları — Power BI, Streamlit
  • Risk komitesi raporlaması
  • Karar destek sistemleri
  • Model skorlama hatları
  • Kredi risk veri ambarları ve kalite kontrolleri
  • Oracle SQL ve Python

Analitik Liderliği ve Danışmanlık

  • Analitik fonksiyon ve operating model tasarımı
  • Analitik ekip yönetimi
  • Model ve raporlama governance
  • Raporlama otomasyonu
  • Yönetim kurulu ve paydaş yönetimi
  • Ekip yetkinliği geliştirme

Seçilmiş Çalışmalar

Vaka çalışmaları

Kredi yaşam döngüsü boyunca analitik çalışmalar.

Kredi Kartı Gecikme ve NPL Erken Uyarı

Modelleme Erken Uyarı

Hesapların takipteki krediye geçişini döngüde daha erken tespit etmek için davranışsal ve vintage tabanlı göstergeler geliştirildi.

Devamını oku
İş problemi
Bir kart portföyünün, tahsilat ve risk ekiplerinin gecikme sertleşmeden önce harekete geçebilmesi için temerrüde doğru ilerleyen hesapları daha erken görmesi gerekiyordu.
Zorluk
Mevcut göstergeler yalnızca hesaplar zaten önemli ölçüde gecikmiş olduktan sonra tepki veriyor, müdahale için sınırlı zaman bırakıyordu.
Analitik yaklaşım
Gecikme migrasyon örüntülerini hesap bazlı risk sinyalleriyle birleştirerek, kötüleşen hesapları döngüde daha erken işaretleyen davranışsal ve vintage tabanlı erken uyarı göstergeleri geliştirildi.
Desteklenen karar
Tahsilat erişiminin önceliklendirilmesi ve risk altındaki segmentler için risk bazlı tedavi stratejilerinin ayarlanması.
Sonuç
Risk altındaki hesapların daha erken tespiti sayesinde reaktif değil proaktif tahsilat tedavisi sağlandı.
Araçlar
Python, Oracle SQL

Gizliliği korumak için bazı detaylar ve kurumsal tanımlayıcılar genelleştirilmiştir.
Yapısalcı Kredi Analitiği Çerçevesi

Çerçeve Risk Stratejisi

Portföy segmentasyonu, gecikme dinamikleri ve makro overlay'leri tek bir analitik bakış açısında birleştiren yapısalcı bir çerçeve.

Devamını oku
İş problemi
Kredi risk sinyalleri genellikle izole biçimde yorumlanıyordu; portföy yapısını, davranışı ve makro bağlamı birbirine bağlayan tutarlı bir çerçeve yoktu.
Zorluk
Parçalı analiz, yapısal portföy değişimlerini kısa vadeli gürültüden ayırt etmeyi zorlaştırıyordu.
Analitik yaklaşım
Risk hareketlerini yorumlamak için portföy segmentasyonu, gecikme dinamikleri ve makroekonomik overlay'leri tek bir analitik bakış açısında birleştiren yapısalcı bir çerçeve geliştirildi.
Desteklenen karar
Yönetim ve risk komitesi görüşmelerinde portföy risk trendlerinin daha tutarlı yorumlanması.
Sonuç
Yapısal risk değişimlerini geçici dalgalanmalardan ayırt etmek için tekrarlanabilir bir analitik bakış açısı.
Araçlar
Python, Oracle SQL, Power BI

Gizliliği korumak için bazı detaylar ve kurumsal tanımlayıcılar genelleştirilmiştir.
Kredi Risk İzleme Mimarisi

Veri Mimarisi Raporlama

Manuel, dağınık raporlama çekişlerinin yerini alan, otomatik dashboard'ları besleyen yapılandırılmış bir kredi risk veri ambarı.

Devamını oku
İş problemi
Risk ve yönetim raporlaması manuel, dağınık veri çekimlerine dayanıyordu, bu da izleme döngülerini yavaşlatıyordu.
Zorluk
Kaynaklar arasındaki tutarsız veri tanımları, portföy metriklerinin uzlaştırılmasını ve güvenilir olmasını zorlaştırıyordu.
Analitik yaklaşım
Portföy ve gecikme izleme için otomatik dashboard'ları besleyen, standartlaştırılmış tanımlara sahip yapılandırılmış bir kredi risk veri ambarı tasarlandı.
Desteklenen karar
Risk yönetimi ve raporlama döngüleri için daha hızlı, daha güvenilir portföy izleme.
Sonuç
Azaltılmış manuel raporlama eforu ve portföy risk metrikleri için tek, tutarlı bir kaynak.
Araçlar
Oracle SQL, Python, Power BI

Gizliliği korumak için bazı detaylar ve kurumsal tanımlayıcılar genelleştirilmiştir.

Makroekonomik Göstergelerle NPL Tahmini

Ekonometri Tahminleme

NPL akışını makroekonomik göstergelere bağlayan, farklı senaryolar altında zaman serisi ve ekonometrik modelleme.

Devamını oku
İş problemi
Yönetimin, farklı makroekonomik koşullar altında takipteki kredi (NPL) akışına ilişkin ileriye dönük görünürlüğe ihtiyacı vardı.
Zorluk
Portföy düzeyindeki NPL akışı, kullanılabilir bir tahmine çevrilmesi zor olan makro koşullardan etkileniyordu.
Analitik yaklaşım
NPL akışını makroekonomik göstergelerle ilişkilendirmek ve senaryo bazlı tahminler üretmek için zaman serisi ve ekonometrik modelleme (SARIMAX benzeri yaklaşımlar dahil) uygulandı.
Desteklenen karar
Senaryo planlama ve portföy risk karşılık ayırma görüşmeleri.
Sonuç
Alternatif makroekonomik senaryolar altında NPL seyrinin ileriye dönük bir görünümü.
Araçlar
Python (statsmodels), Oracle SQL

Gizliliği korumak için bazı detaylar ve kurumsal tanımlayıcılar genelleştirilmiştir.
Vintage ve Roll-Rate Dashboard'u

Raporlama Portföy İzleme

Kredi vintage'larının zaman içinde nasıl performans gösterdiğini ve geçiş yaptığını izlemek için yeniden kullanılabilir, standartlaştırılmış bir dashboard.

Devamını oku
İş problemi
Risk ekiplerinin, kredi vintage'larının zaman içindeki performansını ve migrasyonunu izlemek için tutarlı, görsel bir yola ihtiyacı vardı.
Zorluk
Vintage ve roll-rate analizi daha önce her raporlama döngüsü için manuel olarak yeniden oluşturulan, ad hoc bir süreçti.
Analitik yaklaşım
Kohort tanımlarını ve migrasyon durumu geçişlerini ürünler arasında standartlaştıran, yeniden kullanılabilir bir vintage ve roll-rate dashboard'u oluşturuldu.
Desteklenen karar
Devam eden portföy kalitesi izleme ve vintage düzeyinde kötüleşmenin erken tespiti.
Sonuç
Risk ve yönetim paydaşları için vintage performansının tekrarlanan, self-servis bir görünümü.
Araçlar
Power BI, Oracle SQL, Python

Gizliliği korumak için bazı detaylar ve kurumsal tanımlayıcılar genelleştirilmiştir.

Gizliliği korumak için bazı detaylar ve kurumsal tanımlayıcılar genelleştirilmiştir.

Deneyim

Kredi yaşam döngüsü boyunca analitiği yönetmek

Başvuru analitiğinden tahsilat ve yasal takibe kadar, kredi risk verisini kararlara dönüştürmek üzerine kurulu bir kariyer.

Sorumluluk Kapsamı

Başvuru Analitiği

Portföy İzleme

Gecikme

Tahsilat

Yasal Takip

NPL

Modeller

Veri Ambarları

Kariyer Zaman Çizelgesi

Eyl 2015 – Eki 2019

Proje Yöneticisi · İş Analisti · MT

Acıbadem Healthcare Group

Eki 2019 – Mar 2021

Analitik Süpervizörü

Enparabank

Mar 2021 – Eyl 2021

CRM Analisti

Tarfin

Eyl 2021 – Mar 2022

Kredi Risk İzleme Süpervizörü

Denizbank

Mar 2022 – Halen

Kredi Analitik Grup Müdürü

Enparabank

Eğitim

  • Yüksek Lisans, İşletme
    İstanbul Medeniyet Üniversitesi · 2017 – 2020
  • Lisans, Ekonometri
    Marmara Üniversitesi · 2010 – 2015

Mesleki Gelişim

  • Büyük Veri & Veri Bilimi Sertifikası
    İstanbul Teknik Üniversitesi · 2019 & 2022
  • Toastmasters International
    Yetkin İletişimci · Eski Başkan · 2010 – 2015

Hakkımda

Bankacılık, modelleme, ekonometri ve karar almanın kesişiminde çalışan bir kredi risk analitiği lideri ve veri bilimciyim.

Profesyonel Odak

Başvuru ve portföy izlemeden gecikme, tahsilat ve NPL'e kadar kredi yaşam döngüsü boyunca çalışıyor; modelleme, veri mimarisi ve yönetici raporlamasını riskin tek, tutarlı bir görünümünde birleştiriyorum.

Analitik Felsefe

Modeller ve dashboard'lar ancak arkalarındaki yapı kadar faydalıdır. Bir sayıyı harekete geçilecek bir sinyal olarak ele almadan önce, bir portföy hareketinin arkasındaki mekanizmayı — nedensel ve yapısal sürücüleri — anlamayı tercih ederim.

İlgi Alanları

Tarih, sosyoloji, felsefe ve istatistik, analitik problemlere yaklaşımımı besliyor — analitik çalışmadan ayrı hobiler olarak değil, yapı, nedensellik ve insan davranışı üzerine düşünme biçimleri olarak.

Araçlar ve Yöntemler

SQL, Python, R, SAS, SPSS, Stata, Eviews ve Power BI — kendi başına bir değer önerisi olarak değil, kredi riski ve iş problemlerini çözmek için birer araç olarak kullanılır.

Burak Ceylan'ın portresi

Çalışma Notları

Anlatımlar ve rehberler

Başkasına verilmek üzere yazılmış teknik notlar: LinkedIn için tek görsellik anlatımlar ve günlük işimde kullandığım modeller üzerine uzun soluklu A4 rehberler.

LinkedIn'de takip et →

Görsel anlatımlar

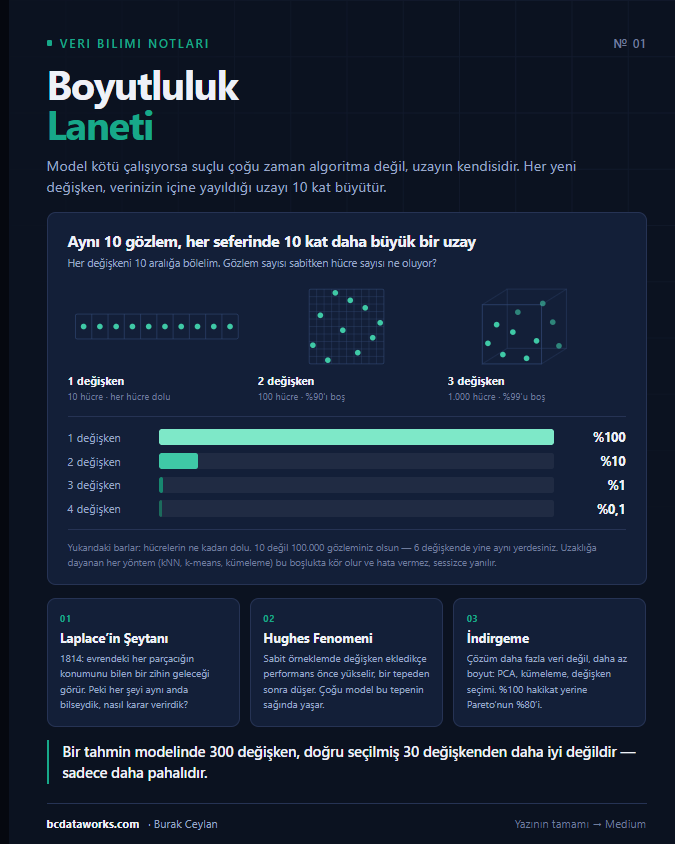
Boyutluluk laneti görsel anlatımı: değişken eklendikçe hücre sayısı on kat artarken gözlem sayısı sabit kalır, dolu hücre oranı %100'den %0,1'e düşer.

Boyutluluk Laneti

Her yeni değişken, verinizin içine yayıldığı uzayı 10 kat büyütür — veri ise aynı kalır.

Anlatımı aç →

Neden ayrı bir format. Uzun yazı düşünceyi kanıtlar. Tek bir görsel ise o düşüncenin risk komitesine ödev vermeden aktarılabildiğini kanıtlar — genelde zor olan yarısı budur.

Her anlatım aynı iskeleti izler: kanca, kanıt, üç fikir, tek çıkarım. Grafik kuralları bilinçli olarak katı — tek seri, doğrusal bar uzunlukları, yöntem her zaman yazılı.

Yeni notlar, dayandıkları yazılar yayımlandıkça ekleniyor.

Dokümanlar

№ 01 · Yapay sinir ağlarına giriş

Perceptron ve Multilayer Perceptron

Perceptrondan MLP'ye: yalnızca formüller değil, modelin neyi neden öğrendiği. Backpropagation, kredi riski uygulaması ve Python örnekleri.

PDF · 12 sayfa · 1,0 MB
№ 02 · Gradient boosting rehberi

XGBoost Hiperparametreleri

Parametrelerin ne yaptığı değil, birbirleriyle nasıl etkileştiği; her bölüm bir belirti–eylem zinciri olarak okunuyor. Kredi riski için başlangıç aralıkları ve adım adım tuning stratejisi.

PDF · 25 sayfa · 1,7 MB
№ 03 · Gradient boosting kütüphaneleri

XGBoost · LightGBM · CatBoost

Üçü de aynı işi yapar; fark verdikleri üç tasarım kararında saklıdır. O kararlar görselleştiriliyor, parametreler karşılıklı eşleniyor ve kredi riski verisinde kıyaslanıyor.

PDF · 23 sayfa · 1,9 MB
№ 04 · Ağaç toplulukları

Random Forest · XGBoost

İkisi de ağaç topluluğu ve aynı bölünmeyi kullanır. Fark tek bir yerde: ağaçlar bağımsız mı, yoksa birbirinin hatası üzerine mi kuruluyor. Bu tek karar sonrasındaki her şeyi değiştiriyor.

PDF · 21 sayfa · 0,6 MB
№ 05 · Kredi kartı · erken risk

First Payment Default

Teknik olarak temerrüdün alt kümesi, pratikte ayrı bir problem: karar davranış verisi daha oluşmadan veriliyor ve olayın bir kısmı kredi riski bile değil.

PDF · 20 sayfa · 0,5 MB
№ 06 · Sıralı veri modelleri

LSTM · Long Short-Term Memory

Tek bir fikir üzerine kurulu bir hücre: bilgiyi taşıyan ayrı bir kanal aç, o kanala neyin gireceğine küçük kapılar karar versin. Kapıların ne yaptığı, verinin nasıl kurgulanacağı ve bankacılıkta gerçekten kazandırdığı yerler.

PDF · 21 sayfa · 0,5 MB

Karmaşık risk ve analitik problemler bir modelden daha fazlasını gerektirir.

Finansal kuruluşlar ve analitik ekipleriyle kredi risk modelleme, portföy analitiği, karar sistemleri ve analitik dönüşüm üzerine çalışıyorum.

Görüşme Talebi

İletişim

Görüşme Talebi

Karşılaştığınız problemin kısa bir özetini paylaşın. Tüm görüşmeler gizli tutulur; bu formda hassas müşteri veya portföy verisi paylaşılmamalıdır.

Lütfen bu mesaja gizli müşteri verisi, iç banka bilgisi veya özel model değişkenleri eklemeyin.

Bana ulaşmanın diğer yolları

Doğrudan ulaşın: